法拍教室

文章目錄

圖片

法拍屋第三拍為何仍11人衝上二拍流標價?從鳳山透天案例看投標前不可忽略的五項評估

目錄

法拍屋第三拍為何仍有人衝上二拍流標價?從鳳山透天案例看投標前不可忽略的五項評估


法拍市場經常出現一種情況:物件前幾拍乏人問津,底價調降後,卻突然吸引多組買方進場競標。高雄鳳山環河東街近期一棟透天別墅,就是值得討論的案例。


該物件第一拍底價3,650萬元、第二拍底價2,920萬元,前兩拍均流標;第三拍底價降至2,336萬元,吸引11組人馬競標,最終以2,958萬8,888元拍定。

第一拍底價3,650萬元流標,無人應買
第二拍底價2,920萬元流標,無人應買
第三拍底價2,336萬元2,958萬8,888元拍定, 高於二拍底價


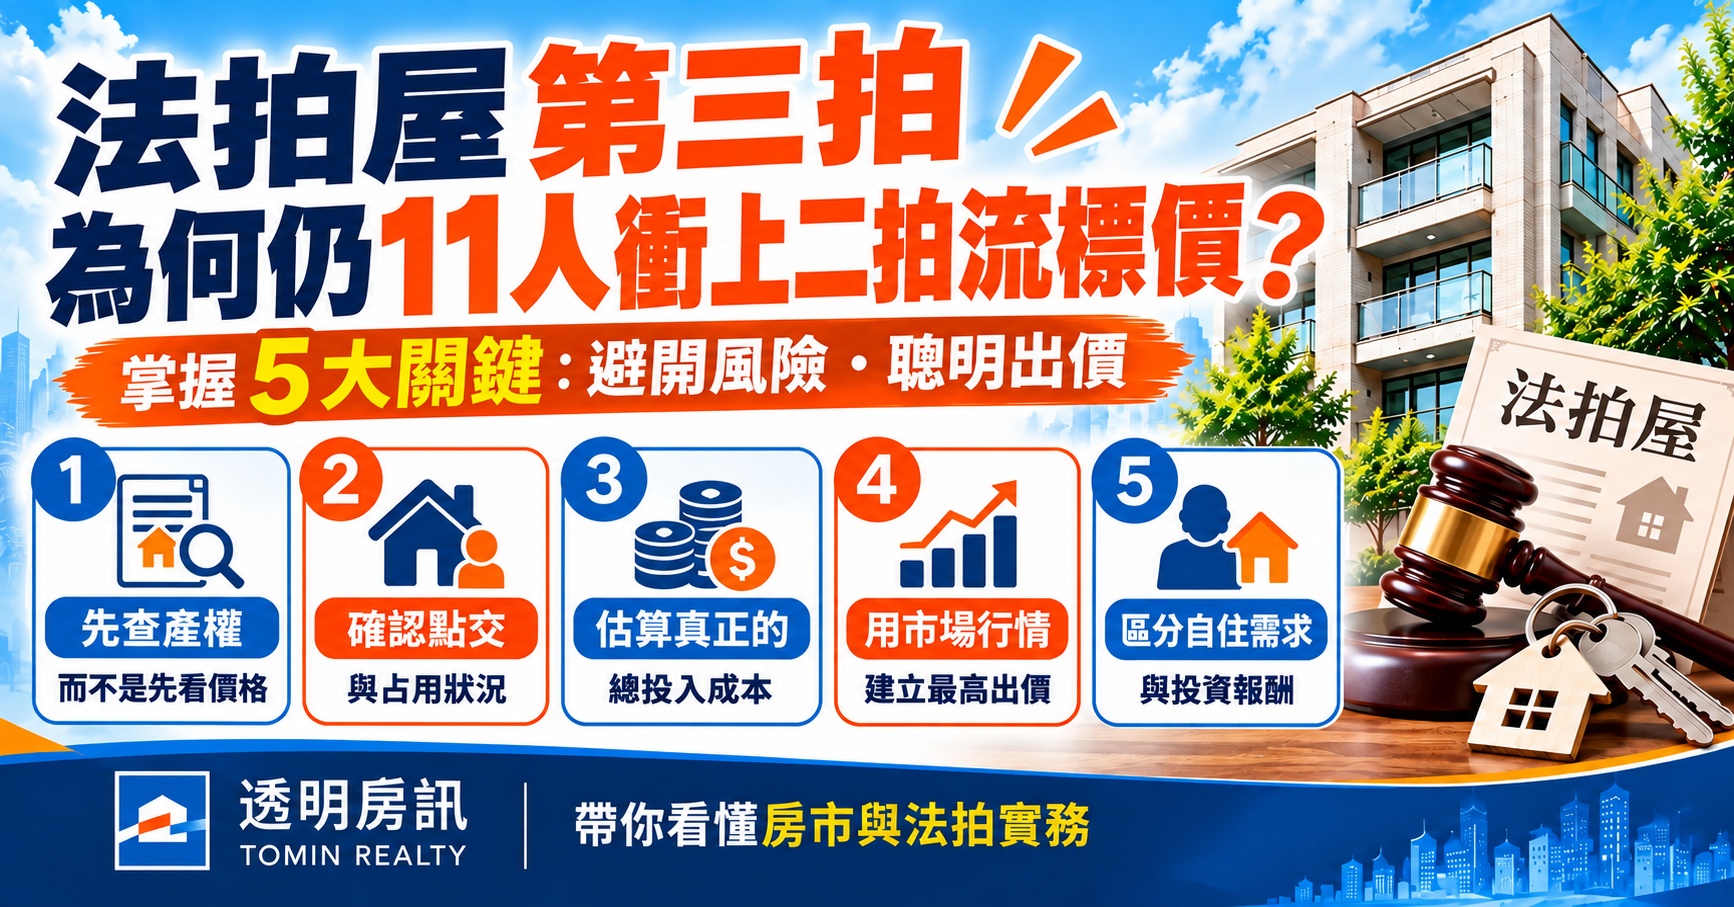
投標前不可忽略的五項評估

這個結果提醒我們,法拍屋的價格變化值得觀察,但投標人數與拍定金額並不是判斷投資價值的唯一標準。


一、先查產權,而不是先看價格


投標前應確認土地與建物登記內容、所有權範圍、抵押權及其他權利關係,並閱讀法院公告與相關文件。若存在增建、未保存登記建物或其他使用限制,也應進一步查核其法律及實務影響。


二、確認點交與占用狀況


法拍物件是否點交、現場是否有人居住、是否存在租賃或其他占用情形,都可能影響取得房屋的時間與成本。不能只因為法院拍定,就假設一定能立即入住或順利取得完整使用權。


三、估算真正的總投入成本


得標價並不是買房的全部成本。買方還應評估稅費、必要修繕、清理搬遷、資金利息及持有期間支出。若計畫轉售,更要將未來交易成本與可能的持有期間納入計算。


四、用市場行情建立最高出價


評估物件價值時,應優先比較同區域、相近屋齡、土地面積、建物條件及使用方式的實價登錄資料。不能單純以法院底價作為市場價格,也不宜把其他物件的開價直接當成成交價。


完成估價後,應依自身資金能力與預期報酬設定最高投標價格。競標過程中即使出現多人出價,也不應輕易放棄原先的風險控管原則。


五、區分自住需求與投資報酬


自住買方可能更重視通勤、空間、生活機能及入住時間;投資者則需要進一步估算持有成本、出租收益或轉售價差。相同物件對不同買方而言,合理價格可能並不相同。


流標底價調整後,市場參與者對物件價值出現不同程度的重新評估

鳳山這筆案例的重點,不只是第三拍吸引11組人馬競標,而是底價調整後,市場參與者對物件價值出現不同程度的重新評估。

透明房訊總經理陳慧瑜分析,

交通優勢該案位於高雄市鳳山區鳳翔特區周邊,鄰近捷運橘線大寮站,並可透過捷西路、鳳捷路等主要道路串聯周邊生活圈,具備一定的交通可及性。
居住品質區域住宅型態以透天產品為主,生活環境相對單純,兼具日常生活便利性與居住品質。
行情優勢依區域透天產品行情觀察,總價帶約落在3,800萬至4,000萬元,形成該類產品的市場價格參考。

陳慧瑜進一步指出,本案能吸引多組買方參與競標,主要與產品條件、區域環境及價格評估等因素有關。首先,該屋屋齡約13年,相較周邊部分屋齡較高的透天住宅,具備一定的新穎性,在建物使用年限與後續維護成本的考量上,可能更符合部分自住買方的需求。其次,鳳翔特區周邊兼具交通條件與住宅環境,對重視居住空間、生活機能及長期自住品質的購屋族群具有一定吸引力。

價格面則是影響競標意願的重要因素。若法拍底價與同區域、相近屋齡及產品條件的市場行情存在差距,買方可能因此重新評估物件的價格競爭力,進而提高參與投標的意願。不過,法拍底價並不等同於實際市場價值,買方仍須綜合考量產權範圍、點交與占用情形、建物現況、修繕需求及資金成本,才能合理判斷物件的實際取得成本與價格優勢。

整體而言,本案的競標熱度反映出,當透天產品具備相對明確的自住需求、一定的區位條件,且價格具有評估空間時,即使處於法拍市場,仍可能吸引買方積極參與。這類個案可作為觀察區域住宅需求與法拍價格反應的參考,但仍須結合周邊實價登錄及個案條件,才能進一步判斷其市場定位與價格合理性。


法拍屋確實可能提供不同於一般市場的購屋機會,但價格優勢必須建立在產權、屋況、點交條件與總成本均經過審慎查核的基礎上。做好功課、設定出價上限,遠比單純追求低價或搶標更重要。

A: 從得標到真正「入主」法拍屋,所需時間視物件屬性(點交或不點交)而有巨大差異。 1. 「點交」物件:約 4 個月 若一切順利,法院會協助將房屋交付給你,流程大約如下: * 第 1 ~ 2 週(取得權利移轉證明書):得標後 7 天內繳清尾款,法院約在 7~14 天內核發證明書,此時你在法律上已是屋主。 * 第 3 ~ 4 週(完成過戶與發文):辦理產權移轉登記,法院會同時發文給債務人,命令其在限期內(通常為 15~30 天)自行搬離。 * 第 2 ~ 3 個月(現況點交或強制執行): * 若債務人配合搬離:最快 1.5 個月 即可拿到鑰匙。 * 若不配合:需向法院聲請「現場履勘」及「強制執行」,整個程序約需 3 ~ 5 個月 才能完成點交。 2. 「不點交」物件:不確定(可能半年至一年以上) 法院不負責交付房屋,時間完全取決於你與占用人的協商或法律訴訟: * 協商成功:若你願意支付「搬遷費」換取對方離開,可能 2 ~ 3 個月 就能交屋。 * 訴訟排除:若對方拒不搬遷且具備合法租約或權利,你可能需要打「遷讓房屋」訴訟,這通常需要 6 個月至 1 年,甚至更久。 3. 加速交屋的關鍵因素 * 搬遷費(搬家補償):即使是點交物件,實務上拍定人常會給予債務人一筆小額慰問金(如 3~5 萬),換取對方快速搬離並保持屋況完整,這通常比走法院強制執行快上許多。 * 有無遺留物:若屋內有大量廢棄物或大型家具,法院點交後還需經過公告處分程序,也會拖延實際入駐時間。 總結建議: 如果你急著入住,務必只看「點交」物件,並預留 4 個月 的搬遷過渡期。 [[https://www.104woo.com.tw/Info/Detail/69;法拍屋代標公司推薦:40年經驗專家帶您避開陷阱您、安心購屋!]]
A: 可以,需提前先找好願意承作「法拍代墊款」的銀行、法拍物件「代墊款」銀行能貸款貸幾成。 法拍屋代墊需注意什麼? 銀行法拍代墊款為無擔保品借款,因此利率較高,投標者可以在投標前,先向銀行申請您要進行投標法拍屋的估價,對可貸款的金額,及自備款有個底,以免產生資金不足的狀況。 銀行代墊尾款利息多少?代墊期多久?約年利率 6.3%,代墊期約 2~3 個月。 可參考 [[https://www.tom.com.tw/courses/如何在7天內繳清尾款談銀行的法拍代墊業務/]]
A: 法拍屋只要符合新青安貸款的申請條件(成年、本人/配偶/未成年子女名下無房),是可以用於購買法拍屋的。 [[https://www.104woo.com.tw/Info/Detail/118496中古屋貸款完整解析:首購族成數、年限、利率與流程一次搞懂]] 但因法拍屋有「7天內需繳清尾款」的特殊規定,實務操作上分為以下兩階段: 1. 第一階段:取得權狀前(代墊期) 新青安無法直接代墊:新青安屬於一般購屋房貸,需有房屋所有權狀並設定抵押後才能撥款。法拍得標時你還沒有權狀,因此無法直接申請。 需先申請「法拍代墊貸款」:你必須先找有提供代墊服務的銀行(如合作金庫、第一銀行等)申請信用貸款性質的代墊款,利率通常較高。 2. 第二階段:取得權狀後(轉貸期) 轉為新青安房貸:當你清償尾款、法院核發「權利移轉證明書」並辦理完過戶取得權狀後,即可向銀行申請將原本的高利代墊款轉貸為「新青安貸款」。 審核條件:此時銀行會比照一般房貸流程,審核你的信用狀況、還款能力以及該法拍屋的屋況與價值。 3. 注意事項與限制 不點交物件難度高:多數銀行不願意針對「不點交」物件提供代墊貸款,因為產權交割風險較大。 資金時效:代墊款與轉貸新青安之間有時間差,這段期間的利息支出需由投資人負擔。 銀行額度限制:雖然政府已拍板新青安不受《銀行法》第72條之2限額限制,但各銀行對法拍物件的放款成數仍有其風險控管考量。 操作建議:投標前務必先與銀行確認是否願意針對該特定法拍案號提供「代墊」服務,並同步試算未來轉貸「新青安」的可行性。
A: 法拍app是由超過40年法拍專家【透明房訊/104法拍網】研發,一支手機全台標法拍屋,內有24項法拍神器,除了提供完整的法拍公告資訊,並結合地政謄本、各項圖資、實價登錄及市場調查等,透過分析運算,提供更便捷的操作、更精準的數據,有利於行情判斷及案件解析。 第一、資訊更完整:除了司法院法拍屋系統提供之「待標」資訊,我們的「法拍app」還整合「結合內政部實價資料」、「流標」、「停拍」、「地政謄本及平面圖資料」、「社區大樓資料」等等資訊供。 第二、更新更即時:拍定案件的資訊,比起司法院法拍屋系統於「拍定日後一星期」的刊登;我們派遣人員於投標室駐場聽標,以此更新「每日」的最新開標結果。 第三、保留更長久:拍定資訊的保留時長,比起司法院法拍屋系統是為期「三個月」;我們的「法拍app」提供更完整的「歷史資料庫」,例如讓您能查詢到過去屋況、拍定價格,能站在最全面的角度去評估案件。 獨步業界的24項超強功能,[[https://www.104woo.com.tw/Static/Case18]]
A: 雖然在法拍投標前,無法事先看屋,但由於書記官會將查封當下的情形記載於法院的「查封筆錄」,您仍可以透過查看「查封筆錄」或至買屋網 的「房屋平面圖」、「棟別圖」等,看出端倪喔!另一解決方式,則是委由「代標業者」協助訪查法拍物件。無論如何,不論房屋投標是要自住還是投資用,均建議投標人在投標前預先抓好一筆裝潢費用預算,因大多情形,在得標後,多數人都會傾向對房屋進行裝潢粉刷等整 [[https://www.104woo.com.tw/info/detail/118500;法拍屋怎麼買?新手必知的法拍屋購買流程、優缺點與注意事項一覽]]